上半年,受重点制造企业产能外迁、房地产上下游需求持续走弱、新增工业项目支撑不足等多重因素叠加影响,我市工业经济未能延续一季度向好增长态势,规模以上工业增加值同比首次出现两位数下滑。但外贸出口稳步回暖,产值增长企业覆盖面持续提高,电力、水及饮料制造等重点行业保持较快增长,规模以上工业增加值降幅自4月起逐月收窄,工业经济运行边际改善态势显现。
一、上半年工业运行基本情况
(一)工业增速二季度逐月修复回升。
上半年,全市规模以上工业增加值同比下降11.5%。对比来看,增速较去年同期5.6%回落17.1个百分点,较一季度0.8%回落12.3个百分点。一季度我市工业经济开局良好,受重点制造企业停产、搬迁冲击,4月累计增速大幅下探至-19.4%,二季度整体呈现逐月回升态势。从累计增速看,4、5、6月累计同比分别为-19.4%、-15.2%、-11.5%,6月累计降幅较4月、5月分别收窄7.9个、3.7个百分点;从当月增速看,4、5、6月单月同比分别为-16.2%、-8.9%、-0.1%,6月单月降幅较4月、5月分别收窄16.1个、8.8个百分点,工业企稳回升势头持续巩固。
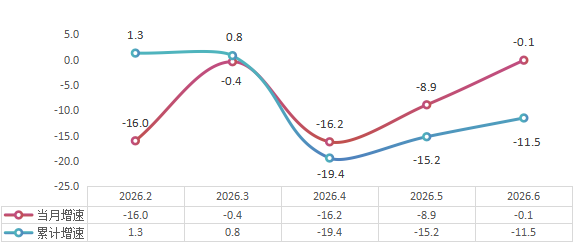
图1 2026年上半年河源规模以上工业增加值增速情况
(二)分三大门类看,采矿业、电热燃水业较快增长。
从总量看,制造业占据绝对主导地位。规模以上采矿业、制造业、电力热力燃气及水的生产和供应业占工业经济比重为2.3:85.7:12.0。制造业虽占比较一季度87.9%、去年全年89.7%有所下降,但仍是支撑我市工业发展的基石。
从增速看,工业三大门类呈现“两高一低”增长格局。上半年,受有色金属价格快速上涨及新上规企业有力带动,采矿业增加值同比增长24.7%,拉动全市规模以上工业增加值增长0.4个百分点,扭转了连续三年的下降颓势。全社会用电量增长形成有力支撑,电力、热力、燃气及水生产和供应业增加值同比增长12.9%,增幅比一季度提高2.2个百分点,拉动全市规模以上工业增加值增长1.3个百分点。相比之下,制造业受中光电、中源光电等电子信息企业停产搬迁影响持续低迷,增加值同比下降14.9%,降幅比一季度扩大13.9个百分点,拉低全市规模以上工业增加值增速13.2个百分点。
(三)分行业看,优势产业拉动作用明显,多个细分领域亮点突出。
上半年,全市34个有生产活动的工业大类行业中,13个行业增加值保持正增长,增长面38.2%。从增长贡献看,对规模以上工业拉动较大的行业主要集中在以下领域:
一是水饮料产业有力带动。饮用水及饮料步入消费旺季,农夫山泉系列产品出货量增多,华润怡宝稳产扩产,酒、饮料和精制茶制造业增加值同比增长8.5%,增幅比一季度提高0.9个百分点,拉动规模以上工业增加值增长0.6个百分点。二是电气行业稳步扩张。基建项目施工加快,电线电缆订单量增长,变流器出口向好,电气机械和器材制造业增加值同比增长8.3%,拉动规模以上工业增加值增长0.4个百分点。该行业2022年以来年均增长31.9%,占全市工业经济比重提升至6.3%,正逐步成为支撑行业。三是电力生产和供应持续增长。全社会用电量增速持续提升,南方电网引入市场竞价机制,全市电力生产、供应明显增长,电力、热力生产和供应业增加值同比增长13.7%,增幅比一季度提高2.3个百分点,拉动规模以上工业增加值增长1.3个百分点。
此外,部分行业中类表现突出。文教工美行业中的玩具制造受潮玩IP热度持续攀升及外贸形势好转带动,增加值同比增长19.4%,拉动规模以上工业增加值增长0.9个百分点;计算机、通信和其他电子设备制造业中的计算机制造受AI算力需求释放、行业快速发展带动,增加值同比增长40.5%,拉动规模以上工业增加值增长1.1个百分点。
表1 2026年上半年河源规模以上工业分行业增加值增速情况
(四)分地区看,县区发展不均衡特征显著。
上半年,全市8个县区中,4个县区规模以上工业增加值保持增长,增长面为50.0%。从总量、增速看,各县区发展差异较大,区域发展不平衡问题较为突出。
从总量看,县区工业规模梯度明显。上半年,源城区与高新区两个地区合计占全市规模以上工业增加值比重达55.6%,超过全市一半,是全市工业最为集中的两个区域。其中高新区占比29.0%、源城区占比26.6%,分别为全市工业总量第一、第二大区。东源县占比12.8%、龙川县占比10.7%,构成第二梯队。紫金县占比7.2%、连平县占比6.4%、江东新区占比5.1%、和平县占比2.1%,四个地区合计占比仅20.8%。头部与尾部地区经济体量差距悬殊,高新区增加值总量是和平县的近14倍。
从增速看,各县区增长分化明显。4个正增长县区中,源城区增长16.0%,江东新区增长10.7%,均实现两位数增长;龙川县增长4.5%,紫金县增长3.8%,保持低速增长。4个负增长县区中,和平县下降53.5%,降幅最大;高新区下降27.3%,降幅次之;东源县下降24.6%,连平县下降7.2%。增长县区主要受益于重点企业稳产增产或重大项目投产带动,下降县区则普遍面临传统高耗能行业低迷、重点企业停产搬迁或出口受阻等多重压力。增速最快的源城区与下降最多的和平县相差69.5个百分点,区域增长分化显著。
表2 2026年上半年河源分县(区)规模以上工业增加值增速情况
二、工业运行呈现的积极变化
(一)工业出口实现增长,外循环持续畅通。
上半年,全市规模以上工业出口交货值122.2亿元,同比增长2.9%,增速比一季度(-5.2%)提高8.1个百分点,自2025年10月以来首次实现累计同比正增长。其中,受消费电子需求回暖拉动,计算机、通信和其他电子设备制造业出口交货值同比增长14.9%,增速比一季度提高7.9个百分点,占全市规模以上工业出口交货值比重达34.0%,拉动全市规模以上工业出口交货值增长4.5个百分点;文教、工美、体育和娱乐用品制造业受益于外贸形势好转及部分主要出口市场关税政策趋于稳定,出口交货值增长4.6%,增速比一季度大幅提高15.7个百分点,拉动全市规模以上工业出口交货值增长1.3个百分点。
(二)企业增长面持续拓宽,小微企业稳定增产。
上半年,全市696家规模以上工业企业中,累计产值实现增长的有364家,增长面达52.3%,较一季度(50.9%)提高1.4个百分点,超半数企业实现正增长。
从行业看,多数行业的企业增产面较一季度有所提升。全市34个在产大类行业中,19个行业增产面较一季度提高或持平,提升面达55.9%。提升较为明显的行业主要集中于电力热力(提升15.4个百分点)、文教工美(提升13.7个百分点)、酒饮料(提升16.7个百分点)、化学原料(提升18.8个百分点)等领域。黑色金属矿采选、汽车制造、酒饮料、仪器仪表、化学纤维等5个行业增产面超过75%,企业生产经营整体向好。
从企业规模看,增长面提高的主要动力来自小微企业。近年来,河源着力优化营商环境、建立健全支持小微企业融资协调工作机制,促进科技成果向小微企业落地转化,积极推进小微企业高质量发展,小微企业活力增强。上半年,全市规模以上小微企业增加值同比增长0.9%,高于全部规模以上工业企业增速12.4个百分点,分别高于大型企业、中型企业增速22.4个、11.7个百分点,占工业经济比重提升至37.7%,成为支撑全市工业增长的重要力量。
(三)工业用电保持较高增速,生产活力持续释放。
上半年,全市工业用电量同比增长6.3%,保持较快增长态势。制造业用电量增长5.5%,增速比一季度提高1.1个百分点,制造业生产活跃度持续提升。重点行业中,计算机、通信和其他电子设备制造业用电量增长9.5%,其中计算机制造用电量增长32.8%;电气机械和器材制造业用电量增长28.7%,均保持较高增速,为全市工业用电增长提供有力支撑。作为生产的先行指标,用电量持续增长与规模以上工业增加值降幅逐月收窄的趋势相互印证,工业生产回升的基础正在夯实。
(四)产销衔接有所改善,市场需求逐步恢复。
上半年,全市工业产销率逐季回升,销售端表现好于生产端,产成品库存压力有所缓解。从产销绝对量看,工业销售产值705.4亿元,工业总产值734.6亿元,产销率96.0%,比一季度(93.6%)提高2.4个百分点,产品销售节奏有所加快。从产销增速看,工业销售产值下降12.2%,工业总产值下降13.0%,销售产值降幅小于总产值0.8个百分点,产成品库存压力较前期有所缓解。产销衔接改善与出口回暖、增长面提高互为呼应,工业经济回升基础进一步巩固。
三、需关注的问题
(一)河源规模以上工业增加值增速排位落后,低于全省和粤北地市。
上半年,河源规模以上工业增加值同比下降11.5%,增速比全省平均水平(5.8%)低17.3个百分点,居全省第20位。粤北地区其他地市增速均实现较快增长,云浮(18.4%)、韶关(11.9%)、梅州(10.6%)、清远(9.9%)增速均远高于全省平均水平和河源,河源与粤北兄弟市的增速差距较一季度有所扩大。
表3 2026年上半年全省和粤北地区规模以上工业增加值增速情况
(二)新上规企业规模偏小,工业增长后劲不足。
新上规企业是工业增量核心。上半年,全市新上规企业33家,数量比去年同期减少2家,整体规模偏小、拉动力有限。新上规企业平均实现工业总产值2271万元,同比减少967万元,下降29.9%;增加值同比增长110.4%,增幅较去年同期回落322.3个百分点;拉动全市规模以上工业增长0.5个百分点,拉动力较去年同期降低1.1个百分点。
(三)制造业支撑乏力,电子行业下降幅度大。
制造业占全市规模以上工业比重达85.7%,其持续负增长对工业经济产生较大拖累。上半年,全市规模以上制造业增加值下降14.9%,降幅比一季度扩大13.9个百分点,拉低全市规模以上工业增加值增速13.2个百分点。有生产活动的28个制造业行业大类中,仅10个行业实现正增长,增长面35.7%。
一是电子信息产业拖累较大。计算机、通信和其他电子设备制造业增加值占全市比重达24.4%,受中光电通讯、中源光电停产搬迁,西可通信、美晨通讯改变工业加工方式影响,增速由一季度增长5.6%转为上半年下降29.4%,拉低规模以上工业增加值增速9.0个百分点。当前AI算力需求持续攀升、电子产品终端价格走高,行业发展具备一定外部支撑,行业下降主要源于部分重点企业的个体性调整,而非整体性走弱。剔除上述4家调整企业后,计算机、通信和其他电子设备制造业增加值实际增长6.2%,行业内生增长基础仍在,后续随着基数效应逐步消化,有望逐步回稳。二是钢铁行业明显回落。黑色金属冶炼和压延加工业增加值同比下降18.7%,降幅比一季度扩大6.1个百分点,拉低全市规模以上工业增加值增速1.6个百分点。市场预期整体走弱,钢铁工业出厂价格指数(95.62%)持续处于收缩区间,企业生产意愿不足,全市12家钢铁企业中9家减停产,粤深钢停产对行业增长产生明显拖累。三是优势传统行业持续下降。上半年,全市优势传统行业增加值同比下降5.9%,降幅比一季度扩大4.0个百分点,拉低全市规模以上工业增加值增速1.1个百分点。其中,农副食品加工业、家具制造业、纺织业、纺织服装服饰业分别下降14.9%、11.4%、8.6%、44.9%,尚未扭转连续下滑局面;非金属矿物制品业受房地产市场持续低迷影响,下降24.0%,拉低全市规模以上工业增加值增速1.0个百分点。
表4 2026年上半年河源优势传统行业增加值增速情况
(四)工业企业效益下滑,资金周转偏慢。
1-5月,全市规模以上工业企业利润总额18.7亿元,同比下降15.7%,增速比一季度回落19.9个百分点。分行业看,超七成行业利润总额下降,其中过半行业降幅达两位数,非金属矿物制品业(-241.7%)、皮革毛皮羽毛及其制品和制鞋业(-170.0%)由盈转亏,文教工美体育和娱乐用品制造业(-80.6%)、计算机通信和其他电子设备制造业(-55.5%)、电气机械和器材制造业(-45.8%)等重点行业降幅均超过40%。
从亏损面看,全市规模以上工业亏损企业291家,亏损面达41.9%;亏损企业亏损总额8.58亿元,同比增长32.2%,增亏幅度较利润降幅高出16.5个百分点,呈现“利润下降、亏损扩大”双向挤压态势。从行业分布看,计算机通信和其他电子设备制造业、非金属矿物制品业、纺织服装服饰业亏损面均超过50%,三个行业亏损企业合计106家,占全市亏损企业的36.4%。从亏损额看,计算机通信和其他电子设备制造业亏损2.52亿元,占全市亏损总额的29.4%,同比增长98.4%,是非金属矿物制品业(0.98亿元)、文教工美(0.55亿元)、橡胶塑料(0.60亿元)等主要亏损行业的总和,亏损行业集中度较高。此外,文教工美、医药、橡胶塑料、农副食品等5个行业亏损额增速超过50%,亏损深度仍在加剧。市场需求不足、产品价格下行、原材料成本刚性上涨是导致企业亏损面扩大的主要因素。
从资金周转看,企业回款周期持续拉长,资金压力不减。5月末,全市规模以上工业企业应收账款296.3亿元,同比增长0.6%;应收账款平均回收期83.8天,高于上年同期15.6天,分别高于全省、粤北地区平均水平6.1天、19.2天。产成品存货周转天数19.4天,同比增加2.8天,库存消化放缓,资金占用压力进一步加大。
四、全年工业经济形势研判及几点建议
2026年是“十五五”开局之年,河源工业经济在重点企业产能外迁等因素影响下,上半年规模以上工业增加值增速较一季度明显回落,但进入二季度以来,降幅逐月收窄,回升态势逐步确立。
从回升基础看,上半年规模以上工业增加值增速比1-5月回升3.7个百分点;34个在产行业中有24个行业增速回升,回升面达70.6%;696家企业中有353家企业产值增速回升,回升面达50.7%;分地区看,除紫金县外其余县区均出现不同程度回升,其中东源、连平、和平、高新区降幅分别收窄9.9个、6.9个、4.9个、3.9个百分点。回升范围从总量到行业、企业、地区逐层扩展,回升基础逐步夯实。
但也要清醒看到,当前外部环境依然复杂严峻。地缘冲突风险加剧,全球产业链供应链加速重构,铜、铝、石油等基本原材料价格高位波动;国内“供强需弱”矛盾尚未根本缓解,房地产投资持续低迷,对钢铁、建材、家电、家具等上下游产业的负面影响仍在延续,回升基础尚不牢固。
综合研判,下半年随着重点外迁企业基数效应逐步消化、其他企业生产持续回稳、新投产项目陆续释放增量,回升态势有望延续。但受外部环境不确定性、原材料价格波动、内需恢复偏慢等因素制约,回升幅度有限。初步预计,全年全市规模以上工业增加值增速在-5%至0区间,降幅较上半年进一步收窄,但全年实现正增长的难度较大。
下一步,要统筹推进工业高质量发展,多措并举促进工业经济平稳运行。一是加大招商引资力度,做大工业增量。围绕电子信息、水饮料、无人机等重点产业精准招商,引进一批成长性好、带动力强的优质工业项目落户河源。推动景旺三期、精电二期、德润三期等重大项目建设,发挥龙头企业引领作用,助力企业扩大生产规模,夯实工业增长后劲。二是加快传统产业转型升级,促进制造业高质量发展。抢抓AI算力需求释放机遇,推动电子信息企业争取订单回流、规范统计口径,逐步回稳;把握钢铁产能置换政策窗口,引导企业兼并重组与绿色转型,稳定产能释放;落实建材行业稳增长方案,加快水泥、陶瓷等数字化绿色化改造,向新材料领域延伸;聚焦轻工、纺织等传统领域,深入实施传统产业焕新行动,用好省级技改资金,支持企业设备更新与工艺优化。三是深化企业纾困帮扶,稳住市场主体。对减产、停产企业分类施策,全力推动产能恢复或闲置资产盘活;落实省制造业贷款贴息政策,推动惠企政策直达快享,用好融资对接平台拓宽融资渠道,加快清理拖欠企业账款,切实缓解企业资金压力;深入开展中小企业服务行动,支持企业开拓多元市场,助力亏损面持续缩窄、企业效益逐步改善。
 粤公网安备 44160202000112号